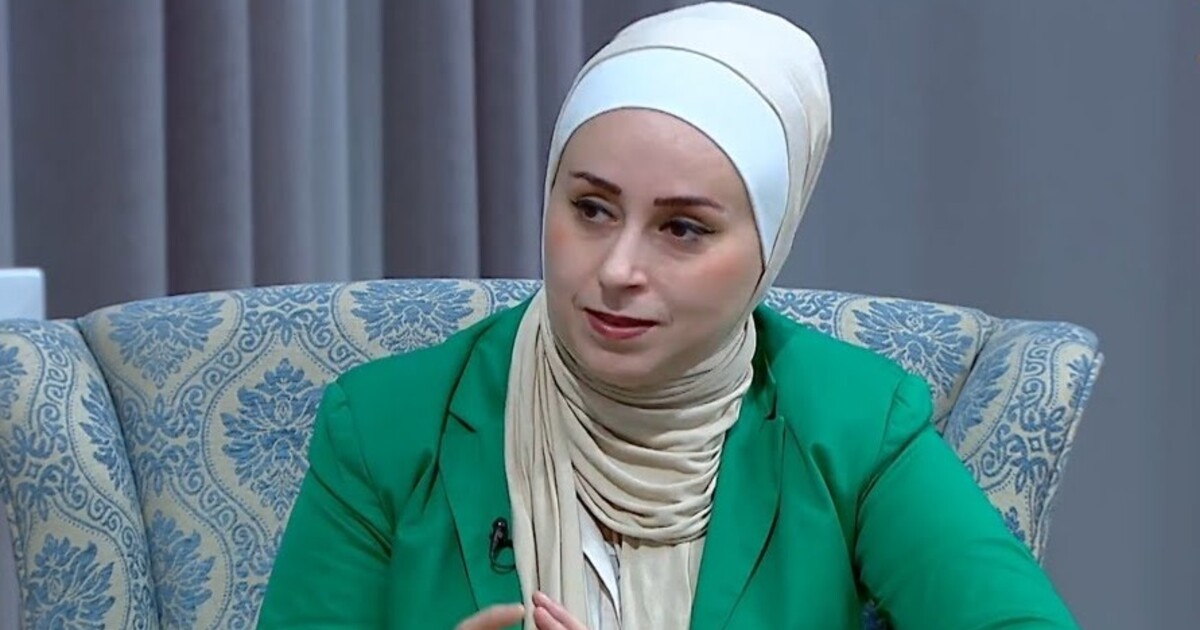
7 تشرين الأول (سياحة) – حذّرت مدربة المهارات الحياتية أمل المصري من التعامل مع القروض باعتبارها حلاً دائماً لتغطية الاحتياجات أو تحسين مستوى المعيشة، مؤكدة أن المشكلة لا تكمن في القرض بحد ذاته، وإنما في طريقة استخدامه ومدى توافق الالتزامات المترتبة عليه مع دخل الفرد وقدرته الفعلية على السداد.
وقالت المصري إن بعض الأشخاص يبدأون بقسط واحد يعتقدون أنه بسيط ويمكن تحمّله، قبل أن تتراكم الالتزامات تدريجياً، ليجد الشخص نفسه أمام أكثر من قرض أو قسط، ويصبح جزء كبير من راتبه مخصصاً للسداد بدلاً من تلبية احتياجاته الأساسية.
وأوضحت أن القروض تختلف باختلاف الغاية منها، فمنها القروض الشخصية والاستهلاكية، والقروض السكنية والعقارية، وقروض السيارات، إضافة إلى التمويلات المخصصة للمشروعات والتعليم وغيرها، مشيرة إلى أن اختلاف نوع القرض لا يلغي ضرورة دراسة القدرة على السداد قبل اتخاذ القرار.
وأكدت أن الخط الأحمر يبدأ عندما يصبح القسط الشهري مؤثراً بشكل واضح في قدرة الفرد على تأمين احتياجاته الأساسية، أو عندما يلجأ إلى قرض جديد لسداد التزامات سابقة، بما يضعه في دائرة متواصلة من الاقتراض والسداد.
وأضافت أن عبارة «القسط بسيط وبقدر عليه» قد تكون بداية المشكلة، خصوصاً عندما ينظر الشخص إلى قيمة القسط منفردة، ولا يحسب مجموع الأقساط والالتزامات الشهرية الأخرى، إلى جانب المصاريف الثابتة والمتغيرة واحتياجات الأسرة والطوارئ.
ودعت المصري إلى التمييز بين القرض الذي يذهب إلى حاجة ضرورية أو استثمار يمكن أن يحقق دخلاً، وبين القرض الذي يستخدم لشراء كماليات أو تغطية نمط استهلاكي يتجاوز الإمكانات المالية للفرد.
وشددت على أهمية وضع ميزانية واضحة قبل الاقتراض، ومعرفة الدخل الحقيقي والمصاريف الأساسية والالتزامات القائمة، وعدم اتخاذ قرار الحصول على قرض تحت ضغط الرغبة الآنية أو المقارنة بالآخرين.
وختمت المصري بالتأكيد أن الاستقرار المالي لا يقاس بقدرة الشخص على الحصول على القرض، وإنما بقدرته على إدارة دخله والعيش ضمن إمكاناته، بحيث يبقى الراتب وسيلة للحياة وتحقيق الاحتياجات، لا مجرد مبلغ يدخل الحساب ثم يخرج منه لتسديد الأقساط.